Domain epiphora.de kaufen?
Wir ziehen mit dem Projekt
epiphora.de um.
Sind Sie am Kauf der Domain
epiphora.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain epiphora.de kaufen?
Was ist die Ursache für die Entzündung an der Nase aufgrund der Reizung?
Die Ursache für eine Entzündung an der Nase aufgrund von Reizung kann vielfältig sein. Mögliche Gründe können eine allergische Reaktion auf bestimmte Substanzen wie Pollen oder Staub, eine Infektion durch Viren oder Bakterien oder auch eine übermäßige Trockenheit der Nasenschleimhaut sein. Weitere Faktoren wie Rauchen, chemische Reizstoffe oder eine Verletzung der Nasenschleimhaut können ebenfalls zu einer Entzündung führen. **
Warum ist die Nase zu und die Augen tränen?
Eine verstopfte Nase und tränende Augen können auf verschiedene Ursachen zurückzuführen sein. Eine häufige Ursache ist eine allergische Reaktion, bei der die Nasenschleimhaut anschwillt und die Augen gereizt werden. Eine Erkältung oder Grippe kann ebenfalls zu einer verstopften Nase und tränenden Augen führen, da die Nasenschleimhaut entzündet ist und die Augen durch die erhöhte Produktion von Tränenflüssigkeit gereizt werden. Eine weitere mögliche Ursache kann eine Sinusitis sein, bei der die Nasennebenhöhlen entzündet sind und eine verstopfte Nase sowie tränende Augen verursachen können. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
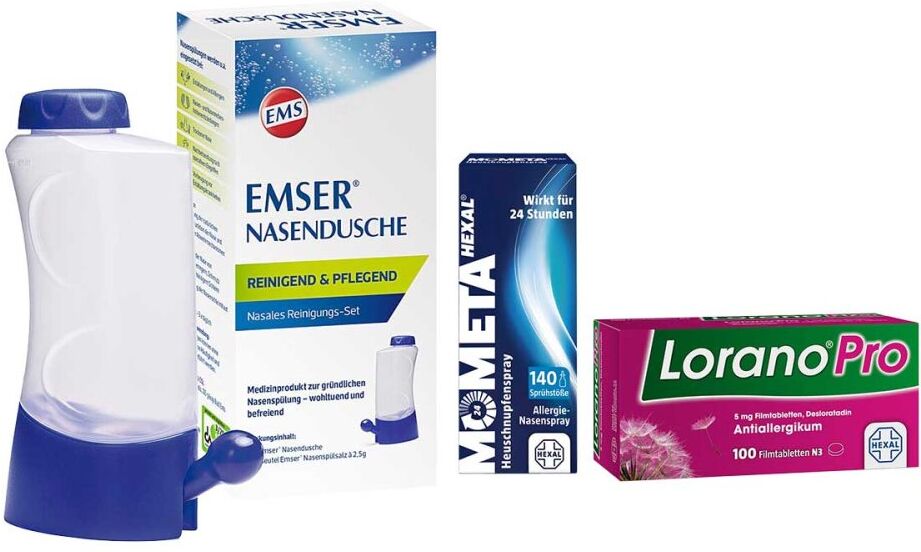
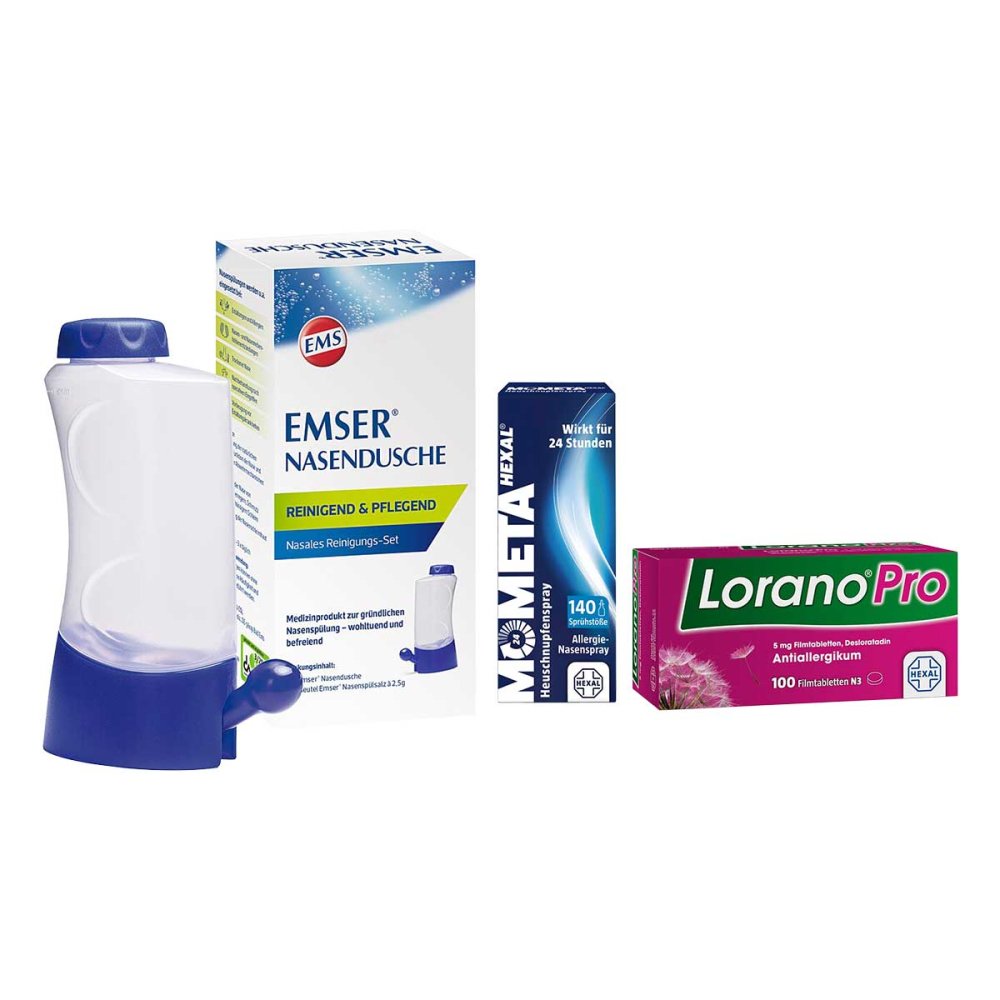
Allergie Set: Freie Nase 08107527Anwendungsgebiet von Allergie Set: Freie NaseDieses Allergie-Set gegen Heuschnupfen eignet sich zur Behandlung von saisonaler Pollenallergie und allergischer Rhinitis mit verstopfter Nase, Niesen und Fließschnupfen. Es hilft bei typischen Beschwerden wie eingeschränkter Nasenatmung, Juckreiz in der Nase und Druckgefühl. Geeignet bei Heuschnupfen sowie ganzjähriger Allergie, z. B. durch Hausstaub oder Tierhaare. Die Kombination aus Antihistaminikum, Kortison-Nasenspray und Nasenspülung bietet eine umfassende Therapie bei mittelstarken bis starken Symptomen.Wirkungsweise von Allergie Set: Freie Nase Lorano Pro enthält Desloratadin, ein modernes Antihistaminikum, das die Wirkung von Histamin hemmt und Symptome wie Niesen, laufende Nase und Juckreiz reduziert. MometaHEXAL® mit dem Wirkstoff Mometason wirkt direkt in der Nasenschleimhaut entzündungshemmend und abschwellend. Die Emser Nasendusch e spült Pollen und Allergene mechanisch aus der Nase, befeuchtet die Schleimhaut und unterstützt die natürliche Reinigungsfunktion.Wirkstoffe / Inhaltsstoffe / Zutaten Inhaltsstoffe von Lorano Pro 5mg: 5 mg DesloratadinCellulose, mikrokristallin Hilfstoff (+)Hypromellose Hilfstoff (+)Indigocarmin, Aluminiumsalz Hilfstoff (+)Macrogol 400 Hilfstoff (+)Maisstärke Hilfstoff (+)Pflanzenöl, hydriert Hilfstoff (+)Siliciumdioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+) Inhaltsstoffe von MometaHEXAL®: 1 Sprühstoß enthält:Wirkstoff: Mometason furoat-1-Wasser0.052mg ( entspricht Mometason furoat 0.05mg)Sonstige Bestandteile:Benzalkonium chlorid0.02mg; Cellulose, mikrokristalline; Carmellose natrium; Glycerol; Citronensäure monohydrat; Natriumcitrat-2-Wasser; Polysorbat 80; Wasser für Injektionszwecke 1 Beutel Emser Nasenspülsalz à 2,95 g Pulver enthält: 2,95 g Natürliches Emser SalzAnalysedaten in g/kg: LithiumIon 0,21; Natrium Ion 308,7; KaliumIon 6,11; Mag ne siumIon 0,291; CalciumIon 0,016; ManganIon 0,0001; Eise58,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum tränen die Augen nach einem Schlag auf die Nase?
Wenn man auf die Nase geschlagen wird, kann dies zu einer Reizung der Tränendrüsen führen. Dies führt dazu, dass die Augen reflexartig mehr Tränenflüssigkeit produzieren, um die Nase zu schützen und zu reinigen. Der Körper reagiert also auf den Schlag mit einer erhöhten Tränenproduktion. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **

Warum brennt die Nase und tränen die Augen nach dem Essen von Zwiebeln?
Beim Schneiden von Zwiebeln werden bestimmte Enzyme freigesetzt, die mit den Aminosäuren in der Zwiebel reagieren und eine flüchtige Verbindung namens Syn-Propanthial-S-Oxid bilden. Diese Verbindung reizt die Schleimhäute der Nase und der Augen, was zu brennenden und tränenreichen Reaktionen führt. **
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Allergie Set: Freie NaseAnwendungsgebiet von Allergie Set: Freie NaseDieses Allergie-Set gegen Heuschnupfen eignet sich zur Behandlung von saisonaler Pollenallergie und allergischer Rhinitis mit verstopfter Nase, Niesen und Fließschnupfen. Es hilft bei typischen Beschwerden wie eingeschränkter Nasenatmung, Juckreiz in der Nase und Druckgefühl. Geeignet bei Heuschnupfen sowie ganzjähriger Allergie, z. B. durch Hausstaub oder Tierhaare. Die Kombination aus Antihistaminikum, Kortison-Nasenspray und Nasenspülung bietet eine umfassende Therapie bei mittelstarken bis starken Symptomen.Wirkungsweise von Allergie Set: Freie Nase Lorano Pro enthält Desloratadin, ein modernes Antihistaminikum, das die Wirkung von Histamin hemmt und Symptome wie Niesen, laufende Nase und Juckreiz reduziert. MometaHEXAL® mit dem Wirkstoff Mometason wirkt direkt in der Nasenschleimhaut entzündungshemmend und abschwellend. Die Emser Nasendusche spült Pollen und Allergene mechanisch aus der Nase, befeuchtet die Schleimhaut und unterstützt die natürliche Reinigungsfunktion.Wirkstoffe / Inhaltsstoffe / Zutaten Inhaltsstoffe von Lorano Pro 5mg:5 mg DesloratadinCellulose, mikrokristallin Hilfstoff (+)Hypromellose Hilfstoff (+)Indigocarmin, Aluminiumsalz Hilfstoff (+)Macrogol 400 Hilfstoff (+)Maisstärke Hilfstoff (+)Pflanzenöl, hydriert Hilfstoff (+)Siliciumdioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+) Inhaltsstoffe von MometaHEXAL®:1 Sprühstoß enthält:Wirkstoff: Mometason furoat-1-Wasser0.052mg ( entspricht Mometason furoat 0.05mg)Sonstige Bestandteile:Benzalkonium chlorid0.02mg Cellulose, mikrokristalline Carmellose natrium Glycerol Citronensäure monohydrat Natriumcitrat-2-Wasser Polysorbat 80 Wasser für Injektionszwecke 1 Beutel Emser Nasenspülsalz à 2,95 g Pulver enthält: 2,95 g Natürliches Emser SalzAnalysedaten in g/kg: LithiumIon 0,21 Natrium Ion 308,7 KaliumIon 6,11 Mag ne siumIon 0,291 CalciumIon 0,016 ManganIon 0,0001 Eise56,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Ursache für die Entzündung an der Nase aufgrund der Reizung?
Die Ursache für eine Entzündung an der Nase aufgrund von Reizung kann vielfältig sein. Mögliche Gründe können eine allergische Reaktion auf bestimmte Substanzen wie Pollen oder Staub, eine Infektion durch Viren oder Bakterien oder auch eine übermäßige Trockenheit der Nasenschleimhaut sein. Weitere Faktoren wie Rauchen, chemische Reizstoffe oder eine Verletzung der Nasenschleimhaut können ebenfalls zu einer Entzündung führen. **
-
Warum ist die Nase zu und die Augen tränen?
Eine verstopfte Nase und tränende Augen können auf verschiedene Ursachen zurückzuführen sein. Eine häufige Ursache ist eine allergische Reaktion, bei der die Nasenschleimhaut anschwillt und die Augen gereizt werden. Eine Erkältung oder Grippe kann ebenfalls zu einer verstopften Nase und tränenden Augen führen, da die Nasenschleimhaut entzündet ist und die Augen durch die erhöhte Produktion von Tränenflüssigkeit gereizt werden. Eine weitere mögliche Ursache kann eine Sinusitis sein, bei der die Nasennebenhöhlen entzündet sind und eine verstopfte Nase sowie tränende Augen verursachen können. **
-
Warum tränen die Augen nach einem Schlag auf die Nase?
Wenn man auf die Nase geschlagen wird, kann dies zu einer Reizung der Tränendrüsen führen. Dies führt dazu, dass die Augen reflexartig mehr Tränenflüssigkeit produzieren, um die Nase zu schützen und zu reinigen. Der Körper reagiert also auf den Schlag mit einer erhöhten Tränenproduktion. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche
-
Allergie Set: Freie Nase 08107527Anwendungsgebiet von Allergie Set: Freie NaseDieses Allergie-Set gegen Heuschnupfen eignet sich zur Behandlung von saisonaler Pollenallergie und allergischer Rhinitis mit verstopfter Nase, Niesen und Fließschnupfen. Es hilft bei typischen Beschwerden wie eingeschränkter Nasenatmung, Juckreiz in der Nase und Druckgefühl. Geeignet bei Heuschnupfen sowie ganzjähriger Allergie, z. B. durch Hausstaub oder Tierhaare. Die Kombination aus Antihistaminikum, Kortison-Nasenspray und Nasenspülung bietet eine umfassende Therapie bei mittelstarken bis starken Symptomen.Wirkungsweise von Allergie Set: Freie Nase Lorano Pro enthält Desloratadin, ein modernes Antihistaminikum, das die Wirkung von Histamin hemmt und Symptome wie Niesen, laufende Nase und Juckreiz reduziert. MometaHEXAL® mit dem Wirkstoff Mometason wirkt direkt in der Nasenschleimhaut entzündungshemmend und abschwellend. Die Emser Nasendusch e spült Pollen und Allergene mechanisch aus der Nase, befeuchtet die Schleimhaut und unterstützt die natürliche Reinigungsfunktion.Wirkstoffe / Inhaltsstoffe / Zutaten Inhaltsstoffe von Lorano Pro 5mg: 5 mg DesloratadinCellulose, mikrokristallin Hilfstoff (+)Hypromellose Hilfstoff (+)Indigocarmin, Aluminiumsalz Hilfstoff (+)Macrogol 400 Hilfstoff (+)Maisstärke Hilfstoff (+)Pflanzenöl, hydriert Hilfstoff (+)Siliciumdioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+) Inhaltsstoffe von MometaHEXAL®: 1 Sprühstoß enthält:Wirkstoff: Mometason furoat-1-Wasser0.052mg ( entspricht Mometason furoat 0.05mg)Sonstige Bestandteile:Benzalkonium chlorid0.02mg; Cellulose, mikrokristalline; Carmellose natrium; Glycerol; Citronensäure monohydrat; Natriumcitrat-2-Wasser; Polysorbat 80; Wasser für Injektionszwecke 1 Beutel Emser Nasenspülsalz à 2,95 g Pulver enthält: 2,95 g Natürliches Emser SalzAnalysedaten in g/kg: LithiumIon 0,21; Natrium Ion 308,7; KaliumIon 6,11; Mag ne siumIon 0,291; CalciumIon 0,016; ManganIon 0,0001; Eise58,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
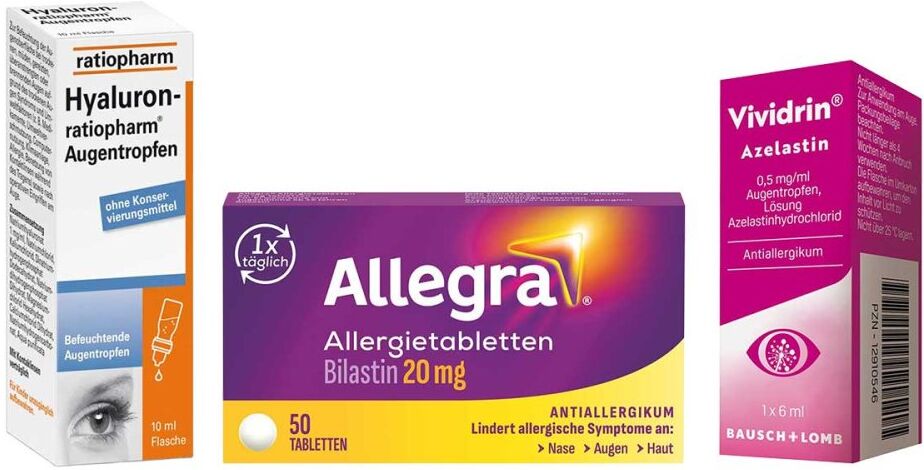
Allergie Set: Heuschnupfen Augen FokusAnwendungsgebiet von Allergie Set: Heuschnupfen Augen FokusDieses Heuschnupfen-Bundle eignet sich zur Behandlung von Pollenallergie und ganzjähriger allergischer Rhinitis, insbesondere bei starkem Augenjucken, tränenden Augen und Rötung. Es hilft bei typischen Symptomen einer Pollenallergie wie Niesen, laufender Nase und gereizten, empfindlichen Augen. Geeignet bei saisonalem Heuschnupfen sowie bei Hausstaub- oder Tierhaarallergie. Ideal für Betroffene, die eine gezielte Kombination aus systemischer Allergietherapie und lokaler Augenbehandlung suchen.Wirkungsweise von Allergie Set: Heuschnupfen Augen Fokus Allegra enthält ein modernes Antihistaminikum, welches die Wirkung von Histamin im Körper blockiert und Symptome wie Niesen, laufende Nase und Augenjucken bei Heuschnupfen und Pollenallergie reduziert. Vividrin Azelastin Augentropfen wirken direkt am Auge antiallergisch und lindern schnell Rötung, Juckreiz und tränende Augen. Hyaluron ratiopharm Augentropfen befeuchten die gereizte Augenoberfläche, stabilisiert den Tränenfilm und unterstützt die Regeneration bei allergisch bedingten Reizungen.Wirkstoffe / Inhaltsstoffe / Zutaten Vividrin Azelastin Augentropfen enthalten:Der Wirkstoff ist: Azelastinhydrochlorid.1 ml enthält 0,5 mg Azelastinhydrochlorid.1 Tropfen enthält 0,015 mg Azelastinhydrochlorid.Die sonstigen Bestandteile sind:Benzalkoniumchlorid, Sorbitol-Lösung 70 % (nicht kristallisierend) (Ph. Eur.), Hypromellose, Natriumedetat (Ph. Eur.), Natriumhydroxid (zur pH-Wert-Einstellung) und Wasser für Injektionszwecke. 1 Tablette von Allegra - schnell bei Heuschnupfen & ganzjährigen Allergien enthält:Wirkstoff: 20 mg BilastinDie sonstigen Bestandteile sind: Mannitol (E 421),Mikrokristalline Cellulose, Carboxymethylstärke-Natrium (Typ A), Simaldrat, Magnesiumstearat, Hochdisperses Siliciumdioxid. Hyaluron ratiopharm Augentropfen enthalten:Natriumhyaluronat 1 mg/ml, Natriumchlorid, Natriumhydrogenphosphate, C32,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Warum brennt die Nase und tränen die Augen nach dem Essen von Zwiebeln?
Beim Schneiden von Zwiebeln werden bestimmte Enzyme freigesetzt, die mit den Aminosäuren in der Zwiebel reagieren und eine flüchtige Verbindung namens Syn-Propanthial-S-Oxid bilden. Diese Verbindung reizt die Schleimhäute der Nase und der Augen, was zu brennenden und tränenreichen Reaktionen führt. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.